Taxas de Home Equity em Novembro de 2026: Mantidas por Enquanto, com Alta à Vista
Inter a partir de 1,19%, C6 e Creditas na média de 1,29%, Galleria Bank em 1,39% ao mês: as taxas de home equity não mudaram em novembro. Mas o financiamento imobiliário já subiu, a análise de crédito apertou e a revisão das taxas deve chegar na virada do ano.
 Gabriel Meirelles·21 de novembro, 2026·8 min de leitura
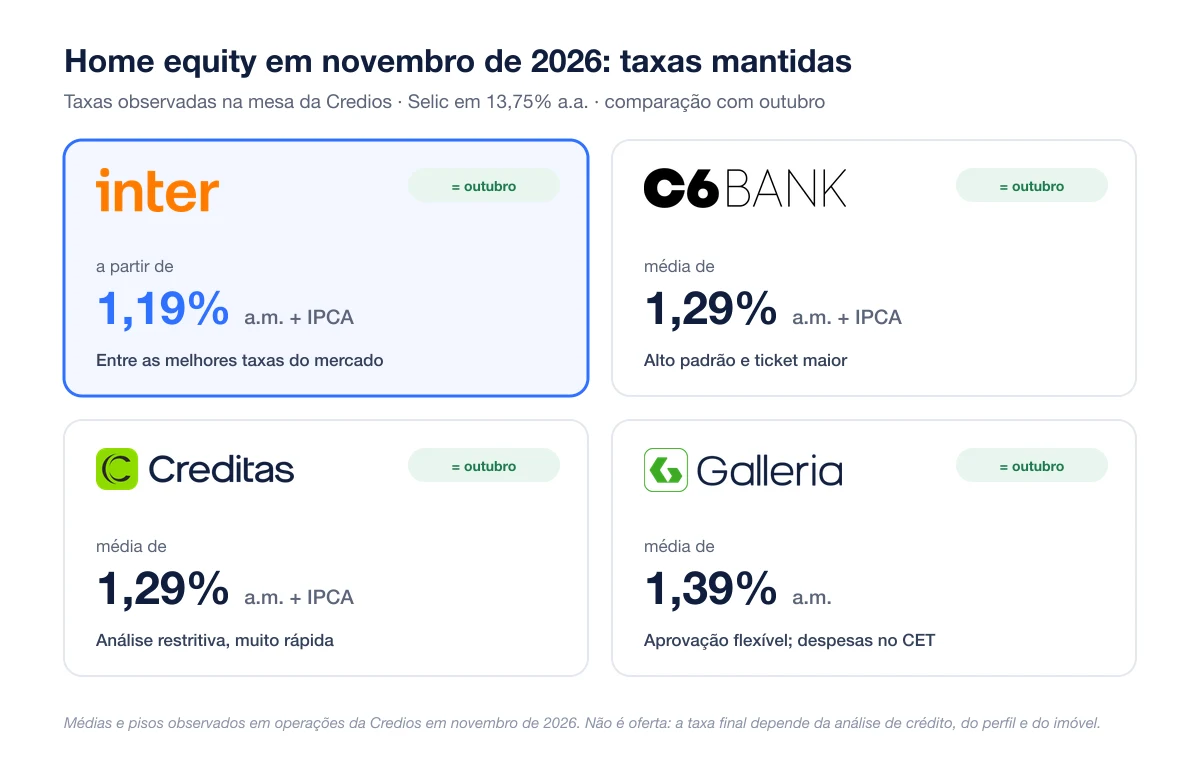
Em outubro, publiquei o panorama das taxas de home equity, banco a banco. Um mês depois, a resposta curta para “quanto está a taxa hoje?” é: as taxas de home equity continuam basicamente as mesmas, nos mesmos bancos. O Inter segue a partir de 1,19% ao mês + IPCA; C6 e Creditas, na média de 1,29%; o Galleria Bank, em torno de 1,39%.
Mas o mês não foi calmo, e esse número estável esconde três movimentos que importam para quem pensa em contratar. O financiamento imobiliário, que anda muito perto do home equity, já ficou mais caro nos grandes bancos. O custo do dinheiro de longo prazo continua alto. E, mesmo sem mexer na taxa, os bancos começaram a olhar cada pedido com mais rigor.
Sou Gabriel Meirelles, CEO da Credios. A Credios compara mais de 30 instituições e negocia o crédito com garantia de imóvel de cada caso, então este panorama vem do que vemos nas propostas da semana, não da vitrine dos bancos.
O que mudou no mercado desde outubro
O mercado de juros entrou em novembro sob forte volatilidade, que se instalou desde as eleições, no fim de outubro. Dois fatos do mês ajudam a entender o cenário.
O primeiro: o Banco Central interrompeu os cortes. Na reunião de 3 e 4 de novembro, o Copom manteve a Selic em 13,75% ao ano, por unanimidade. Boa parte do mercado esperava um corte para 13,50%. Na ata da reunião, o comitê descreve um ambiente de incerteza maior, interno e externo.
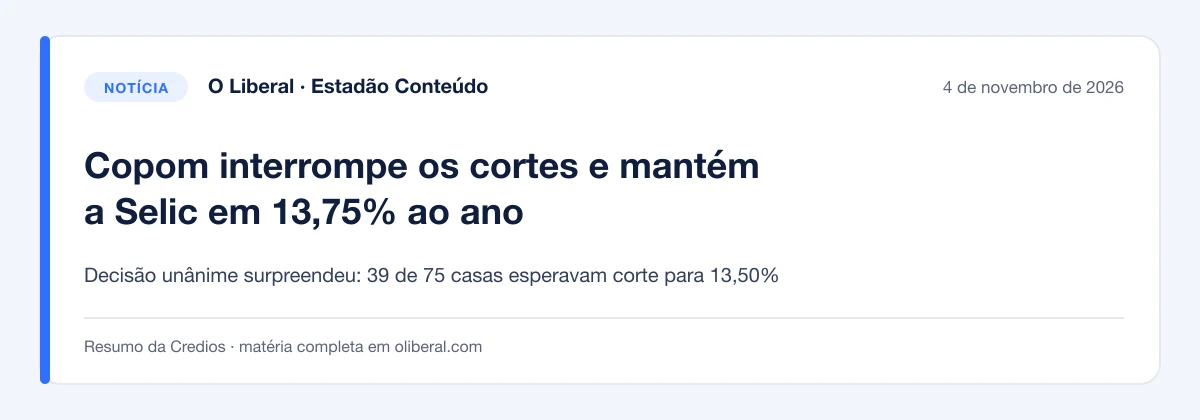
Matéria completa: O Liberal (Estadão Conteúdo), 4/11/2026.
O segundo: os juros longos voltaram a subir. O DI para janeiro de 2028 (a taxa que o mercado cobra hoje para emprestar até aquela data) chegou a 12,86% ao ano em 23 de outubro, passou de 14,8% logo depois das eleições e, em 19 de novembro, voltou a operar acima de 15%.
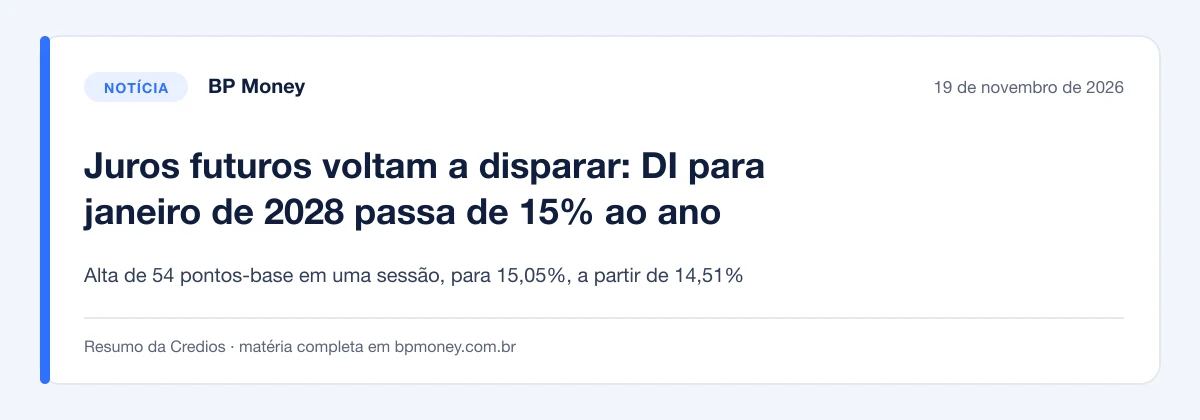
Matéria completa: juros futuros em 19/11, no BP Money.
Esse é o número que importa para crédito longo. Um contrato de 10 ou 20 anos não é precificado pela Selic de hoje, e sim pelo custo do dinheiro nos próximos anos, que é exatamente o que o DI mede. Já explicamos esse mecanismo em detalhe no artigo o crédito com garantia de imóvel ficou mais caro?.
O financiamento imobiliário já ficou mais caro
O primeiro reflexo veio no financiamento imobiliário. Em uma única semana, no fim de outubro, os três maiores bancos privados subiram a taxa mínima:
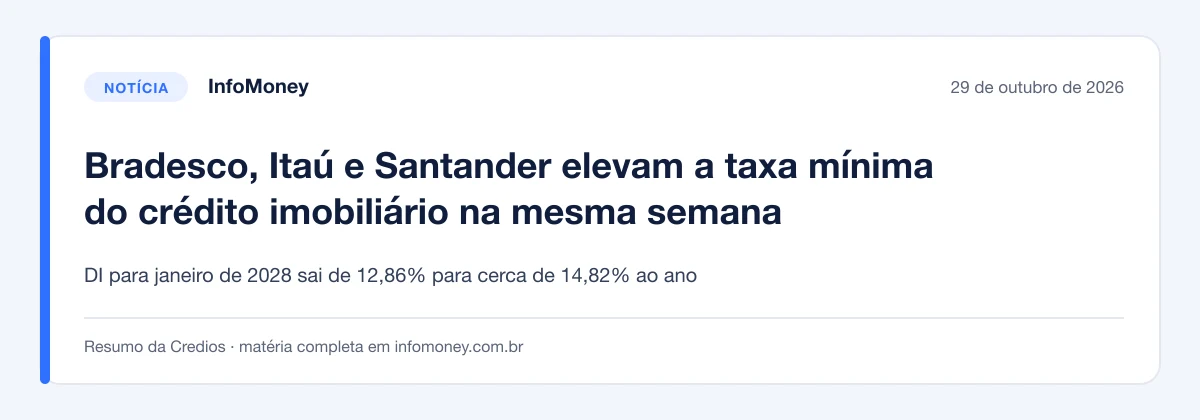
Segundo o InfoMoney, o Bradesco abriu o movimento em 26 de outubro, o Itaú veio em 29 e o Santander, em 30:
| Banco | Antes | Depois | Alta |
|---|---|---|---|
| Bradesco | 11,70% | 15,00% | +3,30 p.p. |
| Itaú | 11,99% | 12,95% | +0,96 p.p. |
| Santander | 11,69% | 12,49% | +0,80 p.p. |
Há um efeito colateral pouco comentado. O Sistema Financeiro da Habitação tem um teto de custo de 12% ao ano para o comprador. Acima disso, o financiamento sai do SFH, e quem compra perde a possibilidade de usar o FGTS, como observou o SBT News, com conteúdo da Exame. As novas taxas mínimas dos três bancos já estão acima desse teto.
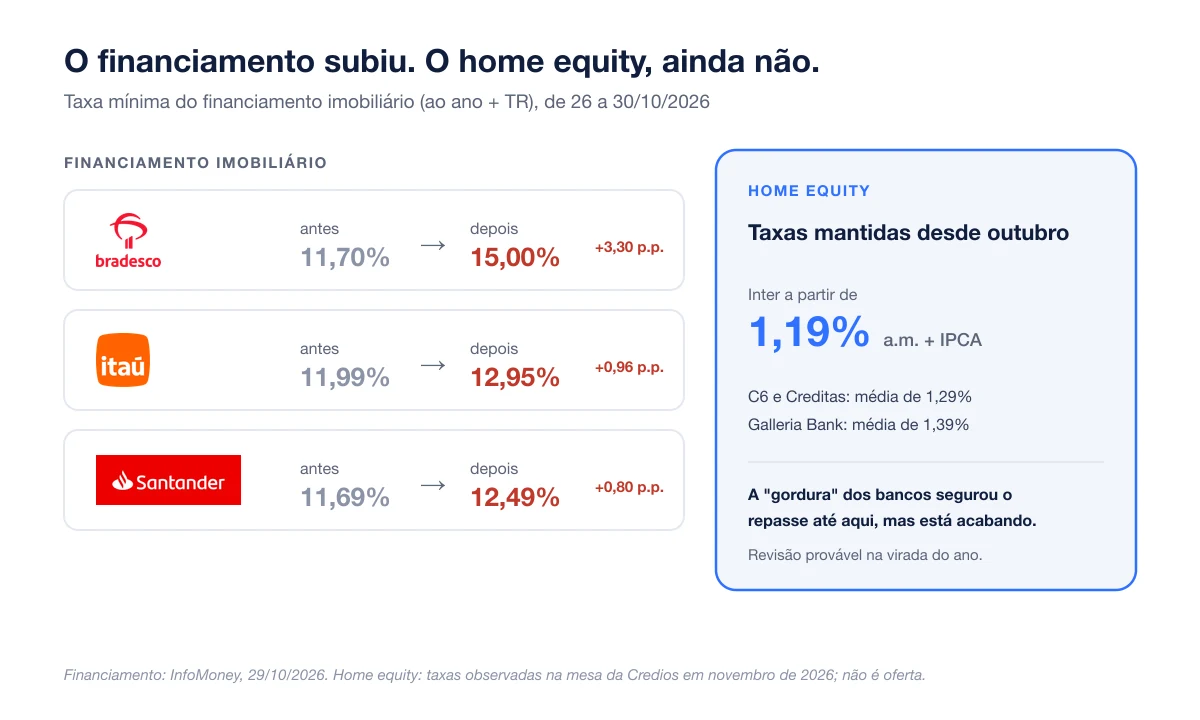
Por que isso importa para quem vai fazer home equity? Porque os dois produtos dependem do mesmo insumo: dinheiro de longo prazo, captado por bancos e fundos e emprestado por 10, 15, 20 anos. Quando o custo desse dinheiro sobe e o financiamento repassa, o home equity costuma vir atrás.
Home equity em novembro: banco a banco
Nas instituições com que operamos, as taxas de novembro repetem as de outubro:
Inter: segue entre as melhores taxas
O Inter continua praticando algumas das melhores taxas do mercado, a partir de 1,19% ao mês + IPCA. É um grande parceiro da Credios. Vale lembrar que “a partir de” é o piso, para o perfil que se encaixa bem na política do banco; a taxa de cada caso só existe depois da análise.
C6 Bank: alto padrão e ticket maior
O C6 segue com média de 1,29% ao mês + IPCA, com espaço para descer em alguns casos. O foco continua o mesmo: imóveis de alto padrão, em grandes centros, e operações com ticket maior. A nossa análise completa do home equity no C6 mostra para quem ele vale a pena e quem ele não atende.
Creditas: restritiva, mas rápida
A Creditas mantém média de 1,29% ao mês + IPCA. A análise de crédito continua bem restritiva, e muitos casos não passam. Quando o perfil se encaixa, a velocidade segue sendo o diferencial.
Galleria Bank: flexibilidade na aprovação
O Galleria Bank continua com média de 1,39% ao mês, com despesas da operação que somam ao CET, o Custo Efetivo Total. Em troca, mantém bastante flexibilidade na aprovação, o que pesa mais num mês em que os outros bancos apertaram a régua.
Por que o home equity ainda não subiu: a gordura está acabando
Se o custo do dinheiro subiu para todo mundo, por que o home equity não acompanhou o financiamento? A resposta está no spread, a parte da taxa que cobre risco, custo de operar e margem.
No financiamento imobiliário, a disputa entre os bancos é antiga e as margens são apertadas. Quando o custo de captação sobe, sobra pouco para absorver, e o repasse vem rápido. No home equity, os bancos trabalham com uma margem maior. É essa “gordura” que permitiu segurar as taxas até agora, mesmo com os juros longos mais altos.
Só que a gordura não é infinita. Cada mês com o DI acima de 14% ou 15% consome uma parte dela. Na minha leitura, a partir do que vemos nas mesas de crédito, é muito provável que as taxas de home equity sejam revistas na virada do ano, primeiro nas propostas novas. Não é uma certeza nem uma data marcada; é a tendência, se o custo do dinheiro longo continuar onde está.
O que já mudou: a análise de crédito ficou mais rigorosa
Se a taxa não mudou, a régua mudou. Até outubro, os bancos estavam bem mais liberais na aprovação. A partir de novembro, começamos a ver uma análise mais minuciosa do tomador e das garantias: mais perguntas sobre a origem da renda, mais exigência de documentos, avaliações do imóvel mais conservadoras e menos tolerância a pendências.
O movimento não é só do home equity. A pesquisa do Banco Central sobre as condições de crédito, divulgada em 19 de novembro, mostrou uma oferta de crédito mais restritiva no 3º trimestre, com tendência de continuar assim até o fim do ano:
Segundo o BP Money, a pesquisa aponta o crédito habitacional como exceção, perto da estabilidade, mas os bancos esperam um quadro mais restritivo no restante do crédito no 4º trimestre.
Aperto de análise costuma vir antes de aumento de taxa: é o primeiro sinal de que o mercado está cauteloso. Na prática, um caso que passava com folga em outubro hoje precisa chegar mais bem documentado. Uma defesa de crédito bem montada faz mais diferença agora do que fazia há dois meses.
Quanto custa esperar
Para dimensionar o que uma revisão de taxa significa, uma simulação ilustrativa: R$ 500 mil em 240 meses, pela tabela Price, olhando só a taxa de juros, sem a correção (que incide igual nos dois cenários):
| Hoje (1,19% a.m.) | Com revisão de 0,25 ponto (1,44% a.m.) | |
|---|---|---|
| Parcela | R$ 6.320 | R$ 7.441 (+R$ 1.121) |
| Juros no contrato | R$ 1.016.690 | R$ 1.285.757 (+R$ 269.067) |
Uma revisão de 0,25 ponto ao mês, que é pequena perto do que o financiamento imobiliário acabou de fazer, custaria mais de R$ 1.100 por mês e quase R$ 270 mil em juros ao longo do contrato.
É a hora de contratar?
Se você já pretende usar o home equity nos próximos meses, o melhor momento para contratar provavelmente é agora. O financiamento imobiliário já repassou a alta, o custo do dinheiro longo segue alto e a gordura do home equity está acabando. Tudo indica que a próxima revisão de taxas vem para cima, e em todo o mercado.
Três cuidados para não transformar boa decisão em decisão apressada:
- Contrate com objetivo, não por medo. Se você não precisa do crédito, uma taxa travada hoje é só uma parcela a mais. A pergunta certa é se você já ia contratar.
- Já tem proposta aprovada? Olhe a validade. Uma proposta nova, depois do vencimento, pode não repetir a condição de hoje.
- Chegue documentado. Com a análise mais rigorosa, renda organizada, matrícula atualizada e IPTU em dia encurtam o caminho e protegem a sua taxa.
E, como sempre, compare antes de assinar. Com a régua mais apertada, a diferença entre as instituições aumenta: o caso que trava num banco pode passar bem em outro. Por isso vale conhecer o perfil de cada banco e colocar o caso para concorrer em paralelo.
A taxa ainda não subiu. A régua, sim. E a gordura que segura a taxa está acabando.
Simule com as condições de hoje
Em dois minutos, gratuito e sem compromisso: você preenche, e um consultor analisa o seu caso com os parceiros, com as taxas que ainda estão valendo.
Simulador rápido
Simule com as taxas de novembro
Parcela mensal estimada
R$ 6.353
Sistema Price · 1,09% a.m. + IPCA · 180 meses
Estimativa para fins didáticos. A taxa final depende do seu perfil de crédito, do imóvel e do banco escolhido. Não inclui IOF nem CET.
Este panorama é atualizado todo mês. Se as taxas de home equity mudarem antes do próximo, eu atualizo este artigo.
Perguntas frequentes
Perguntas frequentes
As taxas de home equity subiram em novembro de 2026?
Não. Nas instituições com que a Credios opera, as taxas de novembro repetem as de outubro: Inter a partir de 1,19% ao mês + IPCA, C6 e Creditas com média de 1,29% + IPCA e Galleria Bank com média de 1,39% ao mês. O que mudou foi o rigor da análise de crédito.
Por que o financiamento imobiliário subiu e o home equity não?
Os dois dependem do custo do dinheiro de longo prazo, que subiu. No financiamento, as margens são apertadas e o repasse veio rápido. No home equity, os bancos têm uma margem maior, que permitiu segurar as taxas até agora. Essa margem está diminuindo.
As taxas de home equity vão subir?
A tendência é de alta. Com o financiamento imobiliário já mais caro e os juros longos altos, é muito provável uma revisão das taxas de home equity na virada do ano, primeiro nas propostas novas. Não é uma certeza: depende de como o custo do dinheiro de longo prazo se comportar.
O que mudou na análise de crédito do home equity?
A partir de novembro, os bancos passaram a analisar com mais rigor a renda do tomador e as garantias: mais exigência de documentos, avaliações do imóvel mais conservadoras e menos tolerância a pendências. Um caso bem documentado e bem apresentado faz mais diferença agora.
Quem já tem contrato de home equity vai pagar mais?
Não na taxa de juros, que é fixada no contrato. Se o contrato é corrigido pelo IPCA, a correção continua acontecendo normalmente, como antes. A revisão de taxas afeta as propostas novas.
Vale a pena contratar home equity agora?
Se você já pretendia usar o crédito nos próximos meses, sim: a tendência é de taxas mais altas e de análise mais rigorosa. Se você não precisa do crédito agora, não contrate só por medo da alta. Crédito sem objetivo é só uma parcela a mais.
Fontes
Gabriel Meirelles
Fundador e CEO da Credios
Fundador e CEO da Credios, consultoria especializada em Crédito com Garantia de Imóvel. Em sete anos liderando a empresa, intermediou R$ 150M+ em 500+ operações com 30+ bancos parceiros. Formado em Direito pela UERJ, atua no mercado de crédito desde 2019. Antes fundou uma securitizadora com R$ 50M+ em ativos sob gestão, sempre com foco em crédito com garantia imobiliária.
Continue lendo.
 Home Equity
Taxas de Home Equity em Outubro de 2026: o Panorama do Mercado, Banco a Banco
Inter a partir de 1,19%, C6 e Creditas na média de 1,29%, Galleria Bank em 1,39% ao mês. As taxas que estamos vendo na mesa em outubro de 2026 — e por que a mais baixa nem sempre é a melhor proposta para o seu caso.
Gabriel Meirelles Home Equity
Crédito com Garantia de Imóvel Ficou Mais Caro? Vale a Pena em 2027?
Os juros de longo prazo dispararam e o financiamento imobiliário já ficou mais caro. Até 28 de outubro, as taxas de crédito com garantia de imóvel não tinham mudado. Por que isso pode mudar, quanto pesa uma alta de 0,25 ponto e quando ainda vale a pena.
Gabriel Meirelles Home Equity
: Qual o Melhor Banco? 5 Perguntas que Respondem pelo Seu Perfil
Não existe melhor banco de home equity — existe o melhor banco para o seu perfil. Cinco perguntas eliminam da lista os bancos que não têm apetite pelo seu caso, e uma matriz de decisão mostra onde cada perfil tende a conseguir a melhor proposta.
Gabriel MeirellesSeu imóvel pode trabalhar por você.
Simule sua operação e receba a análise de um especialista — sem compromisso.