Home Equity: Qual o Melhor Banco? 5 Perguntas que Respondem pelo Seu Perfil
Não existe melhor banco de home equity — existe o melhor banco para o seu perfil. Cinco perguntas eliminam da lista os bancos que não têm apetite pelo seu caso, e uma matriz de decisão mostra onde cada perfil tende a conseguir a melhor proposta.
 Gabriel Meirelles·22 de outubro, 2026·7 min de leitura
“Qual o melhor banco para home equity?” é a pergunta que mais chega à Credios, e a mais buscada sobre o assunto. A resposta curta é: não existe um melhor banco. Existe o melhor banco para o seu perfil. O banco que dá a menor taxa para um empresário de São Paulo pode negar o caso de um servidor público do interior, e vice-versa.
Sou Gabriel Meirelles, CEO da Credios, consultoria especializada em empréstimo com garantia de imóvel. Operamos com mais de 30 bancos, fintechs e fundos de crédito, e conhecemos por dentro a política de cada um: que renda aceitam, que imóvel querem, que valor dá apetite. Neste guia, em vez de mais um ranking de taxa de balcão, eu te dou o método que usamos para descobrir onde cada caso passa: cinco perguntas que eliminam bancos e, no fim, uma matriz de decisão.
Por que ranking de taxa não responde a pergunta
Rankings de “melhor banco” comparam a taxa de vitrine, o “a partir de” de cada anúncio. Só que a taxa anunciada vale para o perfil perfeito, no momento certo de apetite do banco. A sua taxa só existe depois da análise de crédito. E, antes da taxa, existe uma pergunta mais importante: o banco aprova o seu caso?
Já mostramos dois casos reais em que os mesmos dois bancos inverteram os papéis: o que deu a melhor taxa para um empresário deu a pior para um funcionário público. Por isso, o caminho certo não é procurar o banco com a menor taxa. É eliminar os bancos que não têm apetite pelo seu perfil e colocar os que sobram para competir.
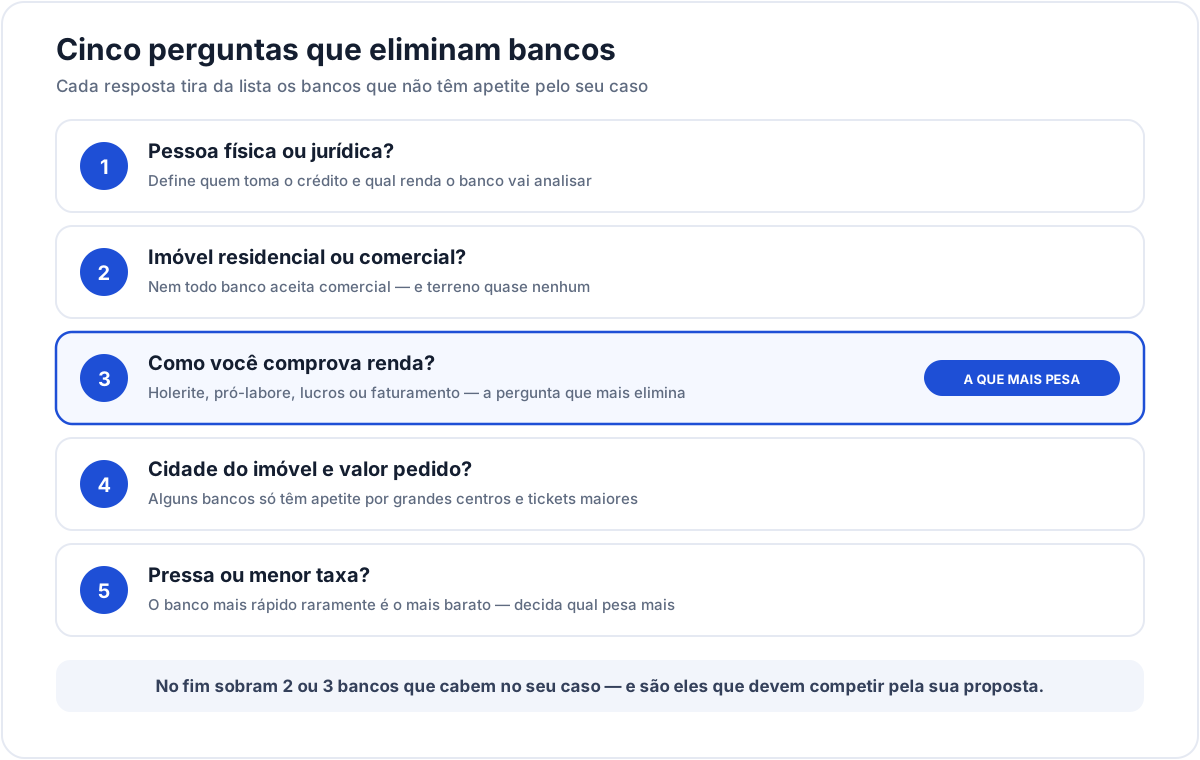
Pergunta 1: pessoa física ou jurídica?
É o primeiro filtro. Na pessoa física, o banco analisa a sua renda pessoal. Na jurídica, quem toma o crédito é a empresa, com um imóvel (dela ou do sócio) como garantia, e o banco olha faturamento, balanço e a saúde do negócio.
Nem todo banco tem produto para as duas pontas. O Inter, por exemplo, tem uma linha de home equity específica para empresas, além da de pessoa física. Se o dinheiro é para o negócio, vale também entender como o crédito com garantia de imóvel se compara ao capital de giro tradicional.
Pergunta 2: imóvel residencial ou comercial?
Casa e apartamento são aceitos por praticamente todos os bancos. Imóvel comercial (sala, loja, galpão) já divide o mercado: alguns aceitam bem, outros aceitam com desconto maior no valor de avaliação, outros simplesmente não fazem. Terreno, na prática, quase ninguém faz, mesmo quando o site diz que aceita.
O padrão do imóvel também conta. Imóvel de alto padrão num grande centro abre portas que um imóvel simples no interior não abre, porque é uma garantia mais fácil de vender se algo der errado.
Pergunta 3: como você comprova renda?
É a pergunta que mais elimina bancos e a que mais muda o resultado. Muitos bancos tradicionais olham o holerite ou o pró-labore e encerram a análise ali. Se a sua renda de verdade vem de distribuição de lucros, movimentação da empresa ou contratos de prestação de serviço, esses bancos enxergam só uma fração dela.
Outros bancos aceitam uma defesa de crédito: um dossiê que apresenta a renda real, com extratos, movimentação e o contexto do negócio. No caso do C6 que analisamos, o mesmo empresário saiu de R$ 350 mil aprovados num banco que só lia holerite para os R$ 600 mil que precisava, com a renda bem apresentada.
Regra prática: renda de holerite abre quase todos os bancos. Renda de empresário ou autônomo exige bancos que aceitam análise de renda real, e muda completamente a lista.
Pergunta 4: cidade do imóvel e valor pedido
Cada banco tem um mapa de apetite. Alguns concentram as operações em capitais e grandes centros; outros atendem bem o interior. E o valor pedido funciona como porta de entrada: há bancos que não se interessam por operações abaixo de uns R$ 300 mil, enquanto outros começam bem abaixo disso.
Junto com o valor, entra o percentual sobre o imóvel. A maioria dos bancos libera até 60% do valor de avaliação, e quanto mais perto desse teto, mais seletiva fica a análise.
Pergunta 5: pressa ou menor taxa?
O banco mais rápido raramente é o mais barato, e o mais barato raramente é o mais rápido. Antes de cotar, decida o que pesa mais para você:
- Pressa (uma oportunidade de negócio, uma dívida cara vencendo): vale priorizar bancos que respondem em dias, mesmo com uma taxa um pouco maior.
- Menor custo (sem prazo apertado): vale esperar a análise dos bancos mais competitivos e usar as propostas umas contra as outras.
Em qualquer dos dois casos, compare pelo CET, o Custo Efetivo Total, e não pela taxa. Seguros, tarifas e despesas embutidas mudam o custo real da proposta.
A matriz de decisão
Com as cinco respostas na mão, dá para enxergar onde cada perfil tende a ir melhor. A matriz abaixo resume o que vemos na mesa da Credios:
| Seu perfil | Onde tende a ir bem | Ponto de atenção |
|---|---|---|
| Renda bem comprovada, bom imóvel, busca a menor taxa | Inter | A taxa mais baixa exige encaixe na política do banco |
| Empresário com renda de lucros, imóvel de alto padrão em grande centro, a partir de R$ 300 mil | C6 Bank | Valores menores e imóveis fora dos grandes centros entram mal |
| Tem pressa e um perfil “redondo” | Creditas | Análise restritiva: muitos casos não passam |
| Caso que travou em outros bancos | Galeria Bank | Despesas extras pesam no CET |
| Quer taxa prefixada, sem IPCA; imóvel residencial ou comercial | Santander (Usecasa) | O CET real tende a se nivelar com o mercado |
| Renda de holerite, sem pressa | Caixa | Régua dura, processo lento e CET alto |
A matriz aponta tendências, não garantias: o mesmo perfil pode ter uma proposta melhor fora da linha “dele”, porque o apetite de cada banco muda ao longo do ano. Para entender cada banco em detalhe, veja as nossas análises do Usecasa do Santander e do empréstimo com garantia de imóvel da Caixa.
As taxas de referência hoje
Para quem quer um número de partida, estas são as taxas que estamos vendo nas operações da Credios. Elas mudam com frequência, por isso ficam datadas e separadas do método acima, que não envelhece:
Não são ofertas: a taxa final de cada operação depende da análise de crédito. Para conferir a média oficial do mercado, o Banco Central publica as taxas de juros por instituição e modalidade.
O que fazer com a lista que sobrou
Depois das cinco perguntas, sobram dois ou três bancos que cabem no seu caso. É aí que a taxa é decidida: em vez de cotar um por vez, em fila, apresente o caso a todos ao mesmo tempo e use a melhor proposta como argumento nas outras. Explicamos essa mecânica, o leilão reverso, em detalhe.
É exatamente o trabalho da Credios: fazemos essa triagem com os mais de 30 parceiros, montamos a defesa de crédito quando a renda pede, e negociamos o mesmo caso em paralelo. E, com a honestidade de sempre: há casos em que a resposta certa é que a operação não passa agora. Saber disso antes também poupa meses.
O melhor banco de home equity é o que aprova uma boa proposta para o seu perfil, hoje.
Simulador rápido
Descubra quais bancos cabem no seu perfil
Parcela mensal estimada
R$ 6.353
Sistema Price · 1,09% a.m. + IPCA · 180 meses
Estimativa para fins didáticos. A taxa final depende do seu perfil de crédito, do imóvel e do banco escolhido. Não inclui IOF nem CET.
Perguntas frequentes
Perguntas frequentes
Qual o melhor banco para home equity?
Não existe um melhor banco para todos. O banco certo depende de cinco fatores: se você é pessoa física ou jurídica, o tipo de imóvel, como comprova renda, a cidade e o valor pedido, e se a prioridade é rapidez ou menor taxa. Em outubro de 2026, o Inter estava entre os que praticavam as melhores taxas (a partir de 1,19% ao mês + IPCA), mas a melhor proposta para cada perfil pode vir de outro banco.
Qual banco aceita renda de empresário no home equity?
Bancos que aceitam análise de renda real, como o C6 Bank, consideram distribuição de lucros e movimentação da empresa quando a renda é bem documentada numa defesa de crédito. Bancos que olham só o holerite ou o pró-labore tendem a aprovar um valor bem menor para o mesmo empresário.
Dá para fazer home equity com imóvel comercial?
Sim, mas a lista de bancos encolhe. Alguns aceitam imóvel comercial normalmente, outros aplicam um desconto maior na avaliação e outros não aceitam. O Usecasa do Santander, por exemplo, aceita imóvel residencial ou comercial. Terreno quase nunca é aceito na prática.
Qual banco de home equity é o mais rápido?
Na nossa experiência, a Creditas costuma ser muito rápida quando o perfil se encaixa na política dela, mas a análise é restritiva. A rapidez também depende da documentação estar completa desde o início: um dossiê bem montado encurta a análise em qualquer banco.
Vale a pena cotar em vários bancos ao mesmo tempo?
Sim. Cotar em paralelo, e não em fila, encurta o tempo e gera concorrência: a melhor proposta vira argumento para melhorar as outras. Fazer isso sozinho com vários bancos é trabalhoso; uma consultoria especializada faz a triagem e a negociação com um único cadastro.
Fontes
Gabriel Meirelles
Fundador e CEO da Credios
Fundador e CEO da Credios, consultoria especializada em Crédito com Garantia de Imóvel. Em sete anos liderando a empresa, intermediou R$ 150M+ em 500+ operações com 30+ bancos parceiros. Formado em Direito pela UERJ, atua no mercado de crédito desde 2019. Antes fundou uma securitizadora com R$ 50M+ em ativos sob gestão, sempre com foco em crédito com garantia imobiliária.
Continue lendo.
 Home Equity
Taxas de Home Equity em Outubro de 2026: o Panorama do Mercado, Banco a Banco
Inter a partir de 1,19%, C6 e Creditas na média de 1,29%, Galeria Bank em 1,39% ao mês. As taxas que estamos vendo na mesa em outubro de 2026 — e por que a mais baixa nem sempre é a melhor proposta para o seu caso.
Gabriel Meirelles Home Equity
Empréstimo com Garantia de Imóvel: os 8 Principais Bancos e Como Escolher o Certo
Empréstimo com garantia de imóvel: não existe 'melhor banco', existe o banco certo pro seu perfil, imóvel e tamanho de operação. Raio-X honesto dos 8 principais bancos e fintechs — por quem opera com 30+.
Gabriel Meirelles Home Equity
Como Conseguir a Melhor Taxa de Home Equity em 2026 — e o Erro de Negociar Sozinho com o Banco
A primeira proposta do banco não é a melhor que ele pode fazer — é a melhor que ele acha que você vai aceitar. Rodrigo comparou 11 bancos no quadro: veja como a concorrência derruba a taxa da mesma operação de 1,75% para 1,19% ao mês, e o que isso vale em 20 anos.
Gabriel MeirellesSeu imóvel pode trabalhar por você.
Simule sua operação e receba a análise de um especialista — sem compromisso.