Taxas de Home Equity em Outubro de 2026: o Panorama do Mercado, Banco a Banco
Inter a partir de 1,19%, C6 e Creditas na média de 1,29%, Galeria Bank em 1,39% ao mês. As taxas que estamos vendo na mesa em outubro de 2026 — e por que a mais baixa nem sempre é a melhor proposta para o seu caso.
 Gabriel Meirelles·15 de outubro, 2026·5 min de leitura
Toda semana alguém me pergunta: “Gabriel, quanto está a taxa de home equity hoje?”. A resposta honesta tem duas partes. A primeira é um número — e neste artigo eu te dou os números que estamos vendo na mesa da Credios em outubro de 2026, banco a banco. A segunda parte é a que quase ninguém conta: a taxa mais baixa do mercado não é, necessariamente, a melhor proposta para o seu caso.
Sou Gabriel Meirelles, CEO da Credios — consultoria especializada em empréstimo com garantia de imóvel. Operamos com mais de 30 parceiros ao mesmo tempo, e quatro deles aparecem com frequência nas nossas propostas. É deles que eu falo aqui — não pelo que está na vitrine, mas pelo que vemos acontecer nas operações.
O pano de fundo: Selic em 13,75%
O custo do crédito no Brasil começa na Selic, hoje em 13,75% ao ano. Juros básicos nesse patamar encarecem praticamente todas as linhas de crédito — e é exatamente aí que o home equity se destaca: como o imóvel entra como garantia, o risco do banco cai, e a taxa fica numa faixa muito abaixo do crédito pessoal, do capital de giro ou do cheque especial. Se quiser essa comparação completa, fizemos o raio-X de todas as modalidades.
Em outubro de 2026, as propostas de home equity que estamos recebendo ficam, em geral, entre 1,19% e 1,40% ao mês + IPCA para bons perfis. Dentro dessa faixa, cada banco tem um jeito próprio de jogar.
Banco a banco: o que estamos vendo na mesa
Inter: as melhores taxas do momento
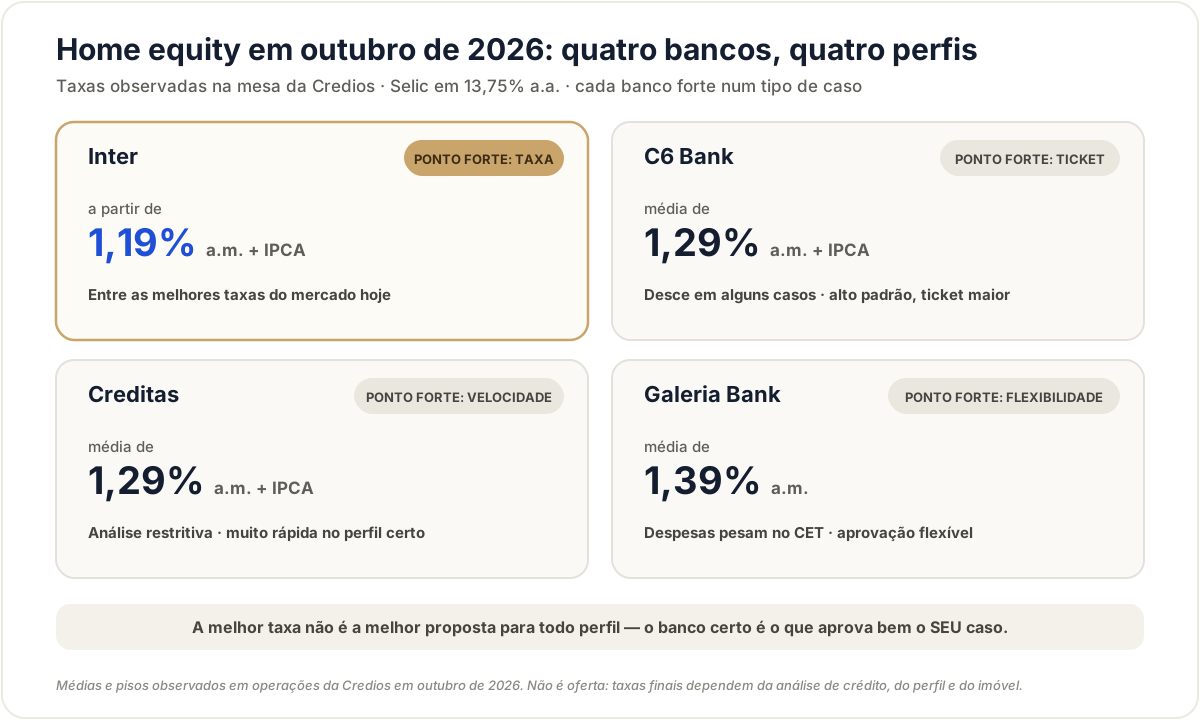
O Inter está praticando hoje algumas das melhores taxas do mercado, a partir de 1,19% ao mês + IPCA. É um grande parceiro da Credios e, para perfis que se encaixam bem na política dele, costuma ser o primeiro nome da lista de propostas. Vale lembrar o “a partir de”: é o piso, para o perfil ideal — a sua taxa só existe depois da análise.
C6 Bank: alto padrão e ticket maior
O C6 trabalha hoje com uma média de 1,29% ao mês + IPCA, mas consegue jogar essa taxa para baixo em alguns casos. O foco dele é claro: imóveis de alto padrão, em grandes centros, e operações com ticket médio maior. Para empresário com renda bem documentada e imóvel de bom padrão, é um dos parceiros mais competitivos. Fizemos uma análise completa do home equity no C6, incluindo os perfis que ele não atende.
Creditas: difícil de aprovar, rápida quando aprova
A Creditas tem hoje uma média de 1,29% ao mês + IPCA. A contrapartida: a análise de crédito é bem restritiva, e muitos casos não passam. Mas quando o perfil do cliente se encaixa na política deles, a Creditas entrega uma coisa que vale muito em crédito: velocidade. Para quem tem pressa e o perfil certo, é uma excelente opção.
Galeria Bank: flexibilidade na aprovação
O Galeria Bank opera com média de 1,39% ao mês, e algumas despesas da operação ainda somam ao CET, o Custo Efetivo Total — ou seja, o custo final fica acima da taxa nominal. Em compensação, tem bastante flexibilidade na aprovação: casos que travam na régua mais estreita de outros bancos muitas vezes encontram caminho ali. Às vezes, a proposta certa é a que sai — e não a que ficou só na promessa.
Quanto essas diferenças valem em reais
Décimos de taxa parecem pouco até você multiplicar por 240 meses. Num crédito de R$ 500 mil em 20 anos, pela Tabela Price (só a parte prefixada — o IPCA incide igual nos três cenários):
| 1,19% a.m. | 1,29% a.m. | 1,39% a.m. | |
|---|---|---|---|
| Parcela mensal | R$ 6.320 | R$ 6.762 | R$ 7.213 |
| Total pago em 20 anos | R$ 1.516.690 | R$ 1.622.870 | R$ 1.731.019 |
Entre a ponta de baixo e a de cima da faixa, são quase R$ 900 por mês e mais de R$ 210 mil no contrato. É por isso que vale brigar por cada décimo — e é o que mostramos em detalhe ao explicar como conseguir a melhor taxa.
Por que a taxa mais baixa nem sempre é a melhor proposta
Olhando o quadro acima, a conclusão óbvia seria “vou direto no banco com a menor taxa”. Na prática, não funciona assim — por três motivos:
- Cada banco aprova bem um tipo de caso. O Inter pode ter a melhor taxa e ainda assim não aprovar o seu perfil; a Creditas pode negar o caso que o Galeria aprova; o C6 pode baixar a taxa para um imóvel de alto padrão e não ter apetite por outro. Já mostramos dois casos reais em que os mesmos bancos inverteram os papéis.
- Taxa não é preço — CET é. Duas propostas com taxas próximas podem ter custos totais bem diferentes, dependendo de seguros, tarifas e despesas embutidas.
- O apetite muda o tempo todo. O banco mais agressivo deste mês pode apertar a régua no próximo — e o que estava fechado pode voltar a querer operação. Este panorama é de outubro; em janeiro, o quadro pode ser outro.
É exatamente por isso que existe a Credios: levamos o mesmo caso para mais de 30 parceiros ao mesmo tempo — incluindo os quatro deste artigo —, com uma defesa de crédito bem montada, e usamos a melhor proposta como alavanca para melhorar as outras. E, com a honestidade de sempre: tem caso em que a resposta certa é que a operação não passa, ou que o momento não é bom. Saber isso antes também é resultado.
O melhor banco não é o da menor taxa. É o que aprova uma boa proposta para o seu caso — hoje.
Descubra qual taxa o seu caso consegue
Em dois minutos, gratuito e sem compromisso: você preenche, e um consultor nosso analisa o seu caso com os parceiros antes de qualquer proposta.
Simulador rápido
Qual taxa o seu imóvel consegue em outubro?
Parcela mensal estimada
R$ 6.353
Sistema Price · 1,09% a.m. + IPCA · 180 meses
Estimativa para fins didáticos. A taxa final depende do seu perfil de crédito, do imóvel e do banco escolhido. Não inclui IOF nem CET.
Perguntas frequentes sobre as taxas de home equity
Perguntas frequentes
Qual é a taxa média de home equity em outubro de 2026?
Nas operações que intermediamos, as propostas para bons perfis ficam em geral entre 1,19% e 1,40% ao mês + IPCA. O Inter tem pisos a partir de 1,19%; C6 e Creditas trabalham com médias em torno de 1,29%; o Galeria Bank, em torno de 1,39%. A taxa final depende da análise de cada caso.
Qual banco tem a menor taxa de home equity hoje?
Em outubro de 2026, o Inter está entre os que praticam as melhores taxas, a partir de 1,19% ao mês + IPCA. Mas “a partir de” é o piso para o perfil ideal — e a menor taxa só vale se o banco aprovar o seu caso. Para muitos perfis, a melhor proposta real vem de outro parceiro.
Por que a taxa do home equity vem acompanhada de IPCA?
Porque a maioria dos contratos de crédito com garantia de imóvel é corrigida pela inflação: a taxa prefixada (como 1,19% ao mês) se soma à variação do IPCA. Há contratos com taxa fixa total, geralmente mais altos. Na comparação entre propostas, verifique sempre se ambas usam o mesmo indexador.
As taxas vão cair com a Selic?
A Selic influencia o custo de captação dos bancos e, com algum atraso, as taxas de crédito. Mas a taxa de home equity também depende do apetite de cada banco, da concorrência e do seu perfil — por isso, esperar a Selic cair nem sempre compensa. Contratos com IPCA ainda podem ser portados ou renegociados no futuro, se as condições melhorarem.
Vale a pena simular direto em cada banco?
Pode servir como referência, mas tem dois problemas: o simulador do banco usa a taxa de vitrine, não a sua, e cada análise sozinha não gera concorrência. Cotar vários bancos ao mesmo tempo, com o caso bem apresentado, tende a resultar em condições melhores — e evita meses batendo de porta em porta.
Fontes
- Banco Central — Taxa Selic
- Banco Central — Taxas de juros por instituição e modalidade
- Abecip — Associação Brasileira das Entidades de Crédito Imobiliário e Poupança
- Inter — Empréstimo com garantia de imóvel (página oficial)
- C6 Bank — Crédito com garantia de imóvel (página oficial)
- Creditas — Empréstimo com garantia de imóvel (página oficial)
- Galeria Bank (site oficial)
Gabriel Meirelles
Fundador e CEO da Credios
Fundador e CEO da Credios, consultoria especializada em Crédito com Garantia de Imóvel. Em sete anos liderando a empresa, intermediou R$ 150M+ em 500+ operações com 30+ bancos parceiros. Formado em Direito pela UERJ, atua no mercado de crédito desde 2019. Antes fundou uma securitizadora com R$ 50M+ em ativos sob gestão, sempre com foco em crédito com garantia imobiliária.
Continue lendo.
 Home Equity
Como Conseguir a Melhor Taxa de Home Equity em 2026 — e o Erro de Negociar Sozinho com o Banco
A primeira proposta do banco não é a melhor que ele pode fazer — é a melhor que ele acha que você vai aceitar. Rodrigo comparou 11 bancos no quadro: veja como a concorrência derruba a taxa da mesma operação de 1,75% para 1,19% ao mês, e o que isso vale em 20 anos.
Gabriel Meirelles Home Equity
Qual o Melhor Banco para Empréstimo com Garantia de Imóvel? A Pergunta Está Errada
Caixa, Inter, Santander, C6, Creditas... 'Qual o melhor banco?' é a pergunta que mais chega à Credios — e ela está errada. Dois casos reais, com os mesmos bancos invertendo os papéis, e uma conta de R$ 384 mil mostram o que define, de verdade, onde o seu caso consegue a melhor proposta.
Gabriel Meirelles Home Equity
 no C6 Bank Vale a Pena? A Análise de Quem Opera com Eles Toda Semana
Um cliente precisa de R$ 600 mil, o banco oferece R$ 350. O mesmo caso, em outra mesa, sai inteiro. Como o C6 atua no crédito com garantia de imóvel — valores, prazos, o que exigem e o que não exigem —, como ele lê renda de empresário, e o perfil de operação que ele não atende.
Gabriel MeirellesSeu imóvel pode trabalhar por você.
Simule sua operação e receba a análise de um especialista — sem compromisso.