Crédito com Garantia de Imóvel Ficou Mais Caro? Vale a Pena em 2027?
Os juros de longo prazo dispararam e o financiamento imobiliário já ficou mais caro. Até 28 de outubro, as taxas de crédito com garantia de imóvel não tinham mudado. Por que isso pode mudar, quanto pesa uma alta de 0,25 ponto e quando ainda vale a pena.
 Gabriel Meirelles·29 de outubro, 2026·8 min de leitura
Os juros subiram. O financiamento imobiliário ficou mais caro. E o crédito com garantia de imóvel, ficou mais caro também? É a pergunta que mais ouvi esta semana, de quem já tem uma proposta na mão e de quem está planejando usar crédito em 2027.
A resposta curta: até 28 de outubro de 2026, as taxas de crédito com garantia de imóvel não mudaram nas mais de 30 instituições que a Credios cota. Mas, se o custo do dinheiro de longo prazo continuar alto, a tendência é que isso chegue ao crédito com garantia de imóvel, primeiro nas propostas novas.
Neste artigo, eu explico o que aconteceu, por que a taxa pode mudar, quanto pesa uma alta de 0,25 ponto na parcela, quando o crédito ainda vale a pena e o que fazer agora, em cada situação.
O que aconteceu com os juros nos últimos dias
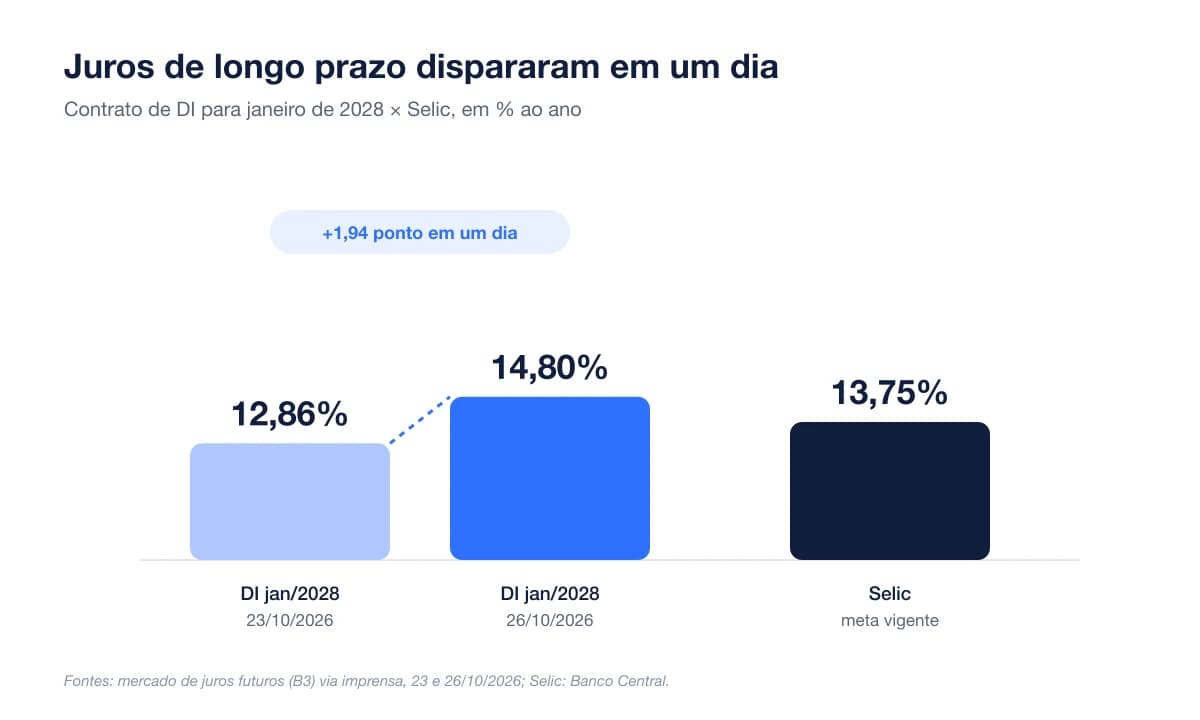
Os juros de longo prazo dispararam em 26 de outubro. O contrato de DI para janeiro de 2028 saiu de 12,86% ao ano, em 23/10, para 14,80%, em 26/10, conforme o fechamento dos juros futuros em 26/10. O DI futuro é a taxa que o mercado cobra hoje para emprestar dinheiro até uma data futura. Na prática, é o termômetro do custo do dinheiro de longo prazo.
No mesmo dia, o mercado teve um dia de forte estresse, com alta do dólar e negociações travadas na Bolsa.
Repare num detalhe: a Selic está em 13,75% ao ano e vinha caindo. Por que, então, o crédito longo sobe? Porque contratos de 10, 15 ou 30 anos não são precificados pela taxa de hoje. São precificados pelo que o mercado espera dos juros nos próximos anos, e é exatamente esse preço que mexeu.
O financiamento imobiliário já ficou mais caro
O primeiro reflexo apareceu no financiamento imobiliário. O Bradesco elevou a taxa mínima do financiamento imobiliário de 11,70% para 15,00% ao ano + TR a partir de 26/10/2026, citando volatilidade e custo de captação. As outras linhas subiram junto: Private para TR + 13,60%, comercial e aquisição PJ para TR + 16,50%, e lote urbano para TR + 18,50%.
O movimento já vinha de antes. A taxa média do Bradesco no imobiliário foi de 10,49% em junho para 11,77% em setembro, segundo dados do Banco Central reunidos pela Folha Vitória.
Até 28/10, foi o único grande banco a subir. Itaú e Santander disseram que estão monitorando o mercado, segundo o InfoMoney:
| Banco | Taxa mínima |
|---|---|
| Caixa | 10,26% |
| Banco do Brasil | 11,60% |
| Santander | 11,69% |
| Itaú | 11,99% |
| Bradesco | 15,00% |
Em reais, o efeito é grande. Numa simulação publicada pelo Poder360, um financiamento de R$ 500 mil em 30 anos no SAC teria a primeira parcela subindo de R$ 6.020 para R$ 7.246.
E o crédito com garantia de imóvel? O que eu estou vendo nas taxas
Aqui está a parte que interessa a quem vai usar o imóvel como garantia. Nas mais de 30 instituições que a Credios cota todos os dias, entre bancos, fintechs e fundos de crédito, as taxas de crédito com garantia de imóvel não mudaram até 28 de outubro de 2026. Para referência, as taxas que vínhamos vendo estão no nosso panorama de outubro, banco a banco.
Uma frase de honestidade: não ter mudado até hoje não garante que não vá mudar. É por isso que vale entender o mecanismo.
Por que a taxa do CGI pode mudar
Banco não fabrica dinheiro
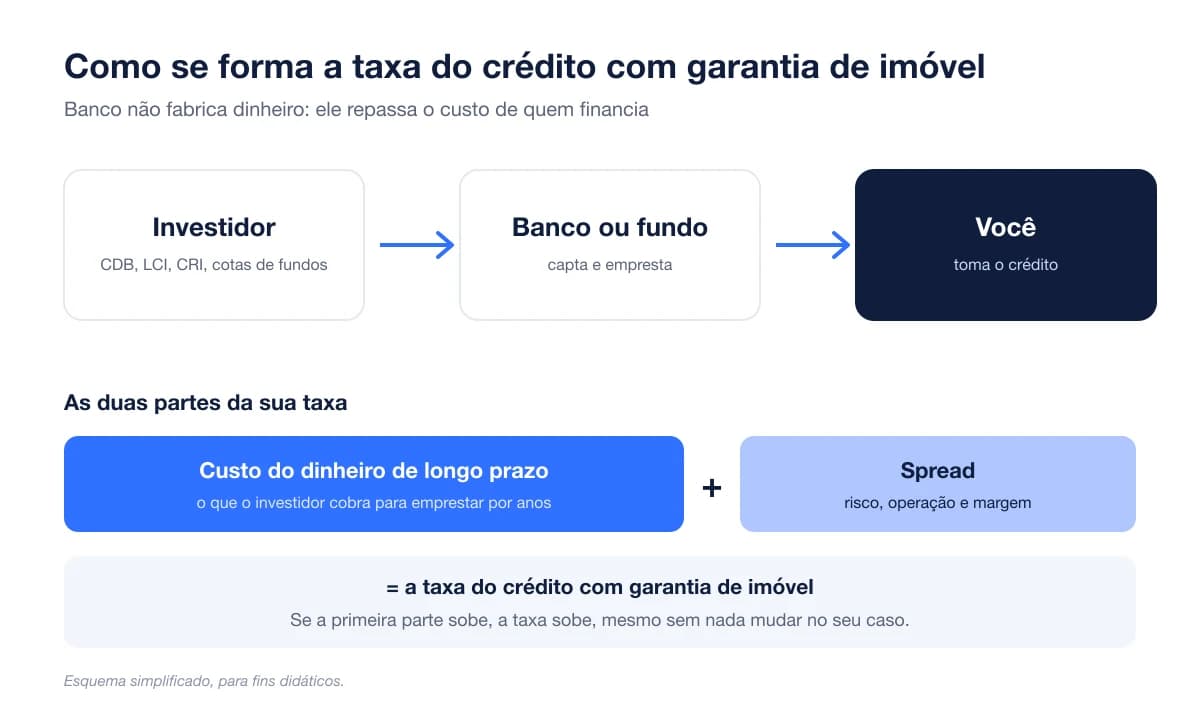
Todo crédito começa num investidor. Alguém aplica em CDB, LCI, CRI ou cotas de um fundo; o banco ou o fundo capta esse dinheiro e empresta para você. Se o investidor passa a cobrar mais para emprestar por anos, quem empresta repassa esse custo.
As duas partes da sua taxa
A taxa do seu crédito tem duas partes. A primeira é o custo do dinheiro de longo prazo, o que o investidor cobra. A segunda é o spread: a parcela que cobre o risco da operação, o custo de operar e a margem de quem empresta. Quando a primeira parte sobe, a sua taxa sobe, mesmo que nada tenha mudado no seu caso: mesma renda, mesmo imóvel, mesmo valor.
LCI e CRI na mira
Há um segundo ponto de atenção. A equipe econômica estuda cobrar IOF sobre títulos hoje isentos, como LCI, LCA, CRI e CRA, segundo reportagem do O Globo repercutida pelo Seu Dinheiro em 28/10/2026. Não há decisão nem alíquota definida.
Por que importa: esses títulos ajudam a financiar o crédito imobiliário. Se ficarem menos atraentes para o investidor, o dinheiro pode ficar mais caro para quem empresta, e isso chega à ponta.
Como o aumento costuma chegar ao CGI
Pense em três etapas:
- Mercado de juros. Já mexeu: o DI longo subiu.
- Financiamento imobiliário. Já começou, com o Bradesco.
- Crédito com garantia de imóvel. Ainda não chegou.
Se chegar, deve chegar primeiro nas propostas novas. Cada instituição ajusta no seu tempo, e o mesmo caso pode receber condições bem diferentes em lugares diferentes. É mais um motivo para comparar as instituições antes de decidir.
Quem já contratou
Se você já tem um contrato, a taxa de juros dele não muda. Se o contrato é corrigido pelo IPCA, o índice continua correndo normalmente, como sempre correu.
Quanto pesa uma alta de 0,25 ponto na parcela
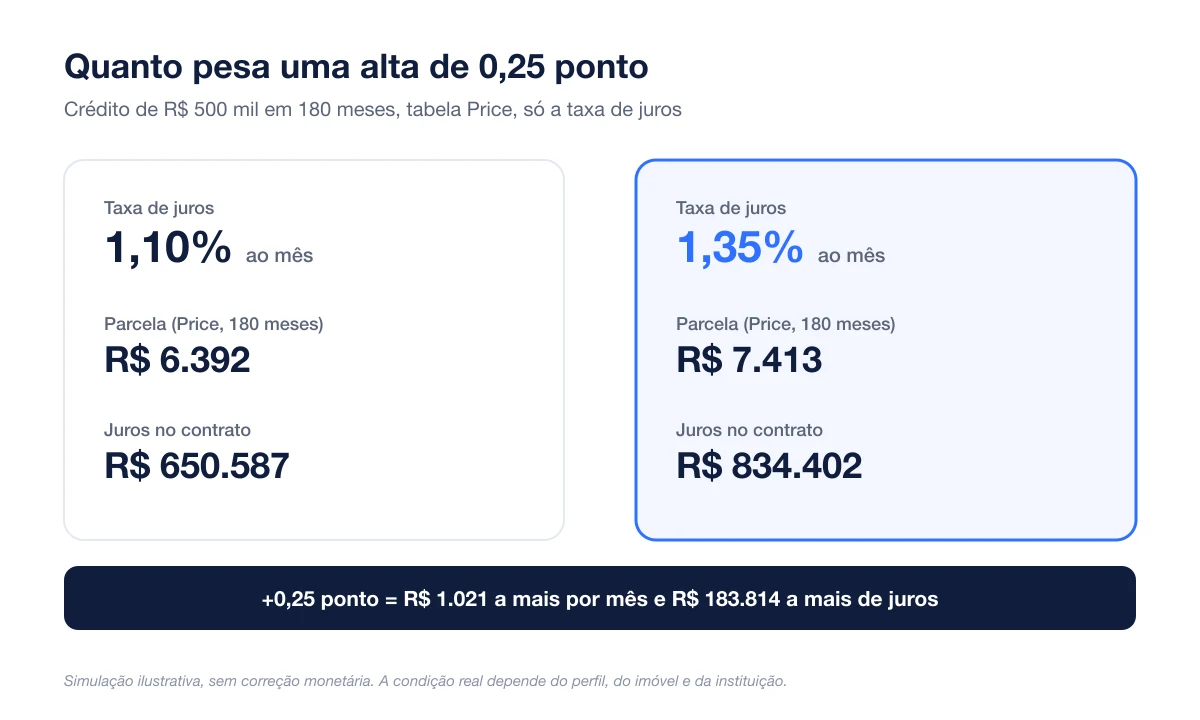
Para dimensionar, uma simulação ilustrativa: R$ 500 mil em 180 meses, pela tabela Price, olhando só a taxa de juros, sem correção. Na tabela Price, a parcela é fixa do começo ao fim; no início, quase tudo é juro e pouco abate a dívida.
| 1,10% ao mês | 1,35% ao mês | |
|---|---|---|
| Parcela | R$ 6.392 | R$ 7.413 (+R$ 1.021) |
| Juros no contrato | R$ 650.587 | R$ 834.402 (+R$ 183.814) |
A 1,10% ao mês, no primeiro mês, R$ 5.500 da parcela são juros e só R$ 892 abatem a dívida. Uma diferença de 0,25 ponto ao mês, mantida por 15 anos, custa mais de R$ 180 mil.
O que está no seu controle
O mercado de juros está fora do seu controle. Mas boa parte da sua taxa não está:
- Quanto você pede em relação ao valor do imóvel. É o LTV (loan to value): pedir 30% do valor do imóvel é um risco menor para quem empresta do que pedir 60%, e isso aparece na taxa.
- Sua renda comprovada e organizada. Declaração de IR, extratos e pró-labore em ordem encurtam a análise e melhoram a leitura do seu caso.
- A documentação do imóvel em dia. Matrícula atualizada, IPTU e condomínio quitados evitam exigências no meio do caminho.
- Quantas instituições cotam o seu caso. Uma proposta isolada não tem com o que ser comparada. Várias, em paralelo, viram argumento umas contra as outras, e quem decide o custo final é o CET, o Custo Efetivo Total, não a taxa anunciada.
Ainda vale a pena pegar crédito com garantia de imóvel em 2027?
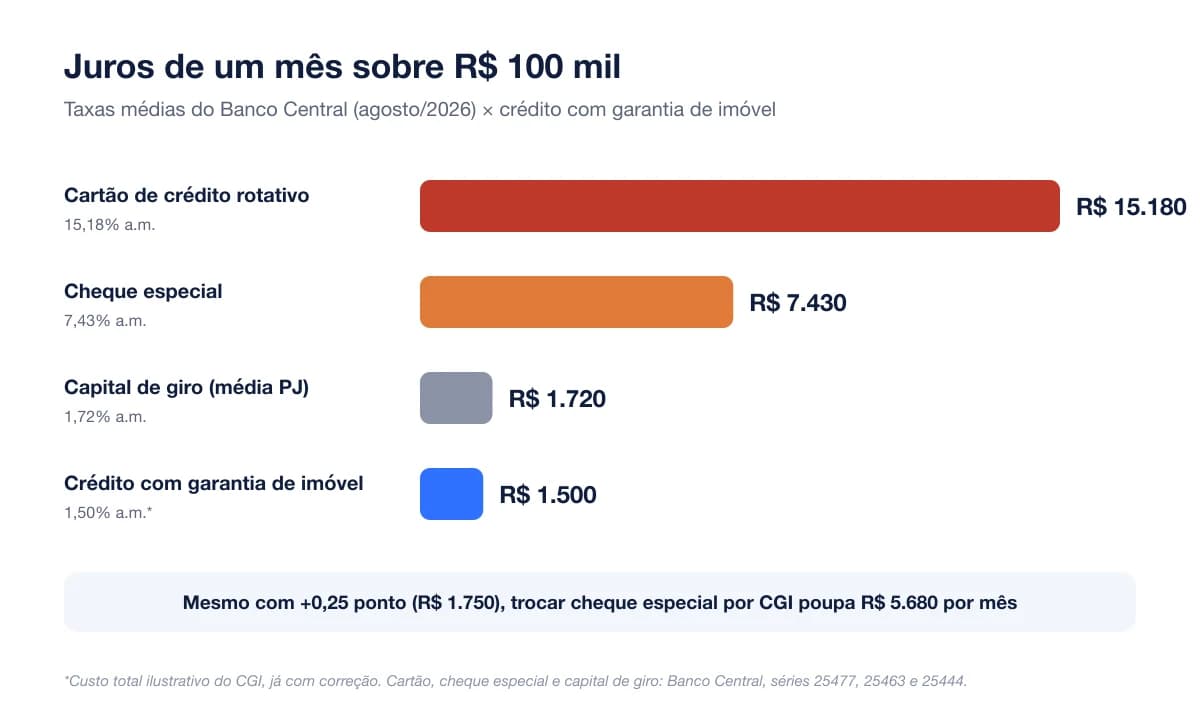
A pergunta certa não é se a taxa subiu ou vai subir. É quanto custa a alternativa. Veja os juros de um mês sobre R$ 100 mil, com as taxas médias de agosto de 2026 do Banco Central:
| Modalidade | Taxa ao mês | Juros no mês |
|---|---|---|
| Cartão de crédito rotativo | 15,18% | R$ 15.180 |
| Cheque especial | 7,43% | R$ 7.430 |
| Capital de giro (média PJ) | 1,72% | R$ 1.720 |
| Crédito com garantia de imóvel* | 1,50% | R$ 1.500 |
*Custo total ilustrativo, já com correção. A condição real depende do perfil, do imóvel e da instituição.
Mesmo com uma alta de 0,25 ponto (1,75% ao mês, ou R$ 1.750), quem troca dívida cara de R$ 100 mil no cheque especial por crédito com garantia de imóvel paga R$ 5.680 a menos de juros por mês.
Com o capital de giro, sendo honesto, os números ficam próximos. A diferença está no prazo: a média do capital de giro inclui operações de poucos meses, enquanto o crédito com garantia de imóvel se paga em anos, com uma parcela mais leve no caixa da empresa.
Para quem planeja usar crédito em 2027, a pergunta não é a taxa de ontem. É o custo da alternativa.
O que fazer agora, em cada situação
Já tenho proposta aprovada
Olhe a data de validade da proposta. Uma proposta nova, feita depois do vencimento, pode não repetir a condição de hoje. Ainda assim, isso não é motivo para assinar no susto: assine se o crédito fizer sentido para o seu objetivo.
Estou pensando em contratar
Cote agora. Cotar não obriga a nada e mostra onde o seu caso está, com as condições de hoje. Se quiser, simule o seu caso em dois minutos.
Não preciso agora
Não contrate por medo de a taxa subir. Crédito sem objetivo é só uma parcela a mais no seu orçamento.
O que ter em mãos para cotar
- Matrícula do imóvel atualizada.
- IPTU e condomínio em dia.
- Renda comprovada e organizada.
- Quanto você precisa e para quê.
- Uma noção do valor do imóvel.
Com isso em mãos, a cotação anda rápido. Para entender como funciona o crédito com garantia de imóvel e quanto o seu imóvel pode liberar:
Simulador rápido
Simule o seu caso em 2 minutos
Parcela mensal estimada
R$ 6.353
Sistema Price · 1,09% a.m. + IPCA · 180 meses
Estimativa para fins didáticos. A taxa final depende do seu perfil de crédito, do imóvel e do banco escolhido. Não inclui IOF nem CET.
Perguntas frequentes
Perguntas frequentes
O crédito com garantia de imóvel ficou mais caro depois da alta dos juros?
Até 28 de outubro de 2026, não, nas mais de 30 instituições que a Credios cota. Se o custo do dinheiro de longo prazo continuar alto, a tendência é que a alta chegue ao crédito com garantia de imóvel, primeiro nas propostas novas.
Por que a Selic caiu e o financiamento imobiliário subiu?
Porque o crédito de longo prazo não segue a Selic de hoje. Contratos de 10, 15 ou 30 anos são precificados pelos juros de longo prazo e pelo custo de captação de quem empresta, e foram esses que subiram.
Quem já tem contrato de home equity vai pagar mais?
Não na taxa de juros, que é fixada no contrato. Se o contrato é corrigido pelo IPCA, a correção continua acontecendo normalmente, como antes.
A mudança no IOF de LCI e CRI afeta o crédito imobiliário?
Por enquanto é só um estudo, sem decisão nem alíquota. Se acontecer, esses títulos ficam menos atraentes para o investidor, o que pode encarecer a captação de quem empresta e, depois, o crédito.
Vale a pena trocar dívida cara por crédito com garantia de imóvel?
Na maioria dos casos, sim. Com as médias do Banco Central de agosto de 2026, R$ 100 mil no cartão rotativo custam R$ 15.180 de juros por mês e no cheque especial, R$ 7.430. No crédito com garantia de imóvel, mesmo com uma alta de 0,25 ponto, o custo ilustrativo fica em torno de R$ 1.750.
Quanto tempo vale uma proposta aprovada de crédito com garantia de imóvel?
Depende da instituição. A validade vem escrita na proposta, então confira essa data e leve em conta que uma proposta nova pode não repetir a mesma condição.
Ainda não mudou. Pode mudar. Compare com a alternativa.
O crédito com garantia de imóvel ainda não ficou mais caro: até 28/10/2026, as taxas não mudaram nas instituições que cotamos. Pode mudar, se o custo do dinheiro de longo prazo continuar alto. E a decisão certa não depende da taxa de ontem, e sim de comparar o crédito com a alternativa real que você usaria no lugar.
Simule o seu caso em 2 minutos.
No próximo conteúdo, falo de outra frente da Credios: o crédito para condomínios.
Se as taxas de crédito com garantia de imóvel mudarem, eu atualizo este artigo.
Fontes
- Banco Central — Taxa Selic
- Banco Central — Taxa média de juros do cheque especial (série 25463)
- Banco Central — Taxas de juros por instituição e modalidade
- Exame — taxa mínima do Bradesco no financiamento imobiliário
- InfoMoney — posição dos bancos no crédito imobiliário
- Seu Dinheiro — IOF sobre LCI, LCA e CRI em estudo
Gabriel Meirelles
Fundador e CEO da Credios
Fundador e CEO da Credios, consultoria especializada em Crédito com Garantia de Imóvel. Em sete anos liderando a empresa, intermediou R$ 150M+ em 500+ operações com 30+ bancos parceiros. Formado em Direito pela UERJ, atua no mercado de crédito desde 2019. Antes fundou uma securitizadora com R$ 50M+ em ativos sob gestão, sempre com foco em crédito com garantia imobiliária.
Continue lendo.
 Home Equity
: Qual o Melhor Banco? 5 Perguntas que Respondem pelo Seu Perfil
Não existe melhor banco de home equity — existe o melhor banco para o seu perfil. Cinco perguntas eliminam da lista os bancos que não têm apetite pelo seu caso, e uma matriz de decisão mostra onde cada perfil tende a conseguir a melhor proposta.
Gabriel Meirelles Home Equity
Taxas de Home Equity em Outubro de 2026: o Panorama do Mercado, Banco a Banco
Inter a partir de 1,19%, C6 e Creditas na média de 1,29%, Galeria Bank em 1,39% ao mês. As taxas que estamos vendo na mesa em outubro de 2026 — e por que a mais baixa nem sempre é a melhor proposta para o seu caso.
Gabriel Meirelles Home Equity
 no C6 Bank Vale a Pena? A Análise de Quem Opera com Eles Toda Semana
Um cliente precisa de R$ 600 mil, o banco oferece R$ 350. O mesmo caso, em outra mesa, sai inteiro. Como o C6 atua no crédito com garantia de imóvel — valores, prazos, o que exigem e o que não exigem —, como ele lê renda de empresário, e o perfil de operação que ele não atende.
Gabriel MeirellesSeu imóvel pode trabalhar por você.
Simule sua operação e receba a análise de um especialista — sem compromisso.